9月22日,中金菜鸟仓储物流封闭式基础设施证券投资基金结束认购,中金杭州安居保障性租赁住房封闭式基础设施证券投资基金开启认购。同花顺iFinD数据显示,截至9月22日,按基金成立日计算,今年已成立15只REITs产品,发行规模合计455.06亿元;另有7只REITs预计在10月、11月开启认购。
公募REITs扩容提速之际,二级市场持续震荡回调。iFinD数据显示,截至9月22日,中证REITs全收益指数年内下跌6.65%,全市场89只挂牌上市的REITs中仅19只年内收涨。业内人士指出,供给持续扩容、增量资金不足,供需失衡导致二级市场行情疲软,当前市场估值处历史低位,预计四季度REITs市场或出现修复。
打新热度显著分化
9月21日,中金菜鸟仓储物流REIT开启认购,原定的公众投资者募集期为9月21日至9月22日。9月22日,该基金发布公告称,截至9月21日,基金公众投资者累计有效认购份额数量已超过本次公众投资者的初始募集份额数量上限,因此提前结束公众投资者的募集,战略投资者和网下投资者的募集期限则保持不变。
iFinD数据显示,今年有6只REITs的网下认购倍数超百倍,分别为中航北京昌保租赁住房REIT(430.79倍)、中航中核汇能新能源REIT(273.84倍)、山证晋中公投瑞阳供热REIT(175.21倍)、东方红隧道股份高速公路REIT(173.69倍)、易方达广西北投高速REIT(108.60倍)、国泰海通砂之船商业REIT(103.81倍)。
尽管高倍认购的情况并不少见,打新“抢筹”的热度降温已成事实。其中,部分商业不动产REITs的认购热度降至冰点,华夏保利商业REIT、华安陆家嘴商业REIT、创金合信北京国资公司REIT、华安锦江商业REIT的网下认购倍数分别为1倍、1.27倍、1.38倍、2.31倍,华夏保利商业REIT创下已发行公募REITs网下认购倍数新低。
“商业不动产REITs认购遇冷,本质是市场从‘打新炒作’回归‘基本面定价’的必然过程,属于结构性变化。”格上基金研究员蒋睿向记者表示,当前纯零售业态的项目认购倍数仍较高,而底层资产为甲级写字楼的项目认购明显遇冷,市场对写字楼的核心担忧是租金下行风险大于空置率风险。
蒋睿强调,当前10年期国债收益率持续低位之下,机构对甲级写字楼REIT普遍期待更高的现金分派率,而部分产品仅触及预期下限;未来,市场将进入明显分化阶段,业态偏弱、基本面一般、现金流稳定性不足的REITs,认购热度将持续走低,需要下调资产估值才能完成发行,而优质资产仍将获得资金青睐。
与此同时,REITs打新收益也在收窄。iFinD数据显示,今年已挂牌上市的10只REITs,仅3只REITs上市首日涨幅超10%,分别为中航北京昌保租赁住房REIT(19.98%)、国泰海通砂之船商业REIT(11.08%)、东方红隧道股份高速公路REIT(10.04%),5只REITs上市首日涨幅在0.02%至2.51%之间。
此外,有2只REITs上市首日即破发,中航中核汇能新能源REIT、创金合信北京国资公司REIT上市首日跌幅分别为5.83%、10.99%;5只REITs完成募集后尚未挂牌上市,其中,华安陆家嘴商业REIT、华夏保利商业REIT、华安锦江商业REIT已于7月至8月期间先后完成募集,基金合同均已生效,但截至目前仍未确定上市日期。
近八成基金年内收跌
REITs市场的扩容仍在持续。iFinD数据显示,按申报日期计算,截至9月22日,今年共有49宗首次发售的REITs项目申报,其中仅上市5宗,其他REITs项目均在“排队”上市流程中,已申报的REITs项目2宗,已受理的REITs项目6宗,已问询的REITs项目7宗,已反馈的REITs项目13宗。
与之对比,二级市场今年以来表现整体低迷,整体处于回调状态。中证REITs全收益指数今年以来更是经历了由涨到跌的转变,今年年初开盘时报1009.53点,1月29日盘中触及年内最高点(1056.97点),随后持续震荡下行,截至9月22日收盘已跌至942.67点,较1月底最高点时下跌114.30点,跌幅为10.81%。
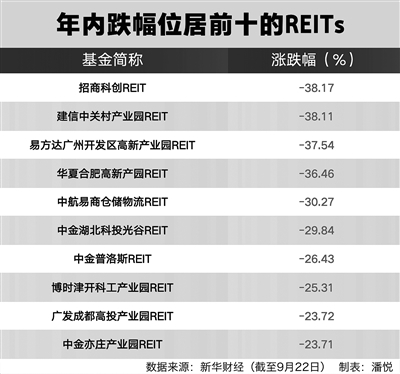
具体来看,截至9月22日收盘时,全市场共有89只挂牌上市的REITs,仅19只REITs实现年内收涨,占比仅21.35%;5只REITs年内跌幅超过30%,跌幅最大的招商科创REIT年内下跌了38.17%;跌幅在20%至30%之间的REITs有13只,跌幅在10%至20%之间的REITs有21只,跌幅在10%以下的REITs有31只。
“不同类型REITs分化将延续并加剧,并形成清晰估值梯队,市政、保障房、消费、数据中心相关REITs仍保持溢价,产业园则明显折价。”蒋睿向记者表示,今年供给端压力与需求端资金面失衡,供给端预计规模近千亿,叠加存量限售份额陆续解禁,供给压力较大,市场以存量资金博弈为主,供需失衡导致行情疲软。
这一趋势也在REITs的交易数据中得到印证。iFinD数据显示,REITs二级市场今年的平均换手率仅0.41%,176个交易日当中有108个交易日换手率低于均值,2023年至2025年的平均换手率分别为0.84%、0.82%、0.64%;成交额方面,今年二级市场累计成交量、成交额分别为221.11亿份、875.33亿元,均较去年同期明显下滑。
在二级市场流动性持续承压的情形下,首批4只中证REITs全收益指数基金在今年7月完成募集并相继成立,为REITs市场带来增量配置资金。蒋睿称,从实际数据看,指数基金对流动性的改善效果明显低于此前的乐观预期,一方面受产品规则、市场流动性、行情波动等约束,实际建仓规模与节奏不及预期;另一方面,增量资金相对市场体量偏小。
“当前市场流动性偏弱是客观事实,但不存在流动性危机,REITs本身偏向高分红属性,配置型资金多选择买入持有,导致流通份额收缩,这是结构性特征而非危机。”蒋睿表示,当前市场估值处历史低位、安全垫充分,指数基金扩容、险资入市等增量资金梯次落地,叠加利率下行,修复条件渐备,预计四季度REITs市场或出现结构性修复。